Domain werbeerinnerung.de kaufen?
Wir ziehen mit dem Projekt
werbeerinnerung.de um.
Sind Sie am Kauf der Domain
werbeerinnerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werbeerinnerung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Verteilte Aufmerksamkeit, Fachbücher von Petra LöfflerSind wir durch die Überflutung mit modernen Massenmedien unweigerlich der Zerstreuung ausgeliefert? Benötigen wir effektive Strategien, unsere Aufmerksamkeit zu lenken und zu fokussieren? Zerstreuung gilt als Gegenteil von Aufmerksamkeit oder Konzentration und wird als Hindernis oder Übel verstanden. Das vorliegende Buch zeigt jedoch, dass Zerstreuung bereits um 1800 als verteilte Aufmerksamkeit betrachtet wurde und zu einer wichtigen Wahrnehmungstechnik avancierte. Demnach stellt die Verteilung der Aufmerksamkeit auf mehrere Gegenstände eine Selbsttechnik vorausschauenden Handelns dar, deren Einübung von Bedeutung ist. Zudem wird Zerstreuung als notwendige Erholung und Abwechslung von ermüdender Arbeit positiv besetzt. Eine Mediengeschichte der Zerstreuung schliesst somit eine Forschungslücke innerhalb der Medientheorie und Theorie der Moderne.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KI in Medien, Kommunikation und Marketing, Fachbücher von Eva-Irina von Gamm, Veit Mathauer, Christina Vaih-Baur, Dominik PietzckerDer Herausgeberband beleuchtet den aktuellen globalen Einsatz von Künstlicher Intelligenz im Kommunikationssektor aus wirtschaftlicher, gesellschaftlicher und rechtlicher Perspektive. Auch der Blick der Rezipienten auf Produkte künstlicher Intelligenz wird dabei empirisch untersucht. Was sind ihre Erwartungen, Idiosynkrasien und Einstellungen gegenüber Künstlicher Intelligenz und ihren vielfältigen Anwendungen? Die Beiträge umfassen neben wissenschaftlichen Analysen auch aktuelle Trends aus Sicht von Praktikern und Experten. Die kritisch-analytische Betrachtung von KI-Anwendungen in Sub- und Populärkultur rundet den gesamten Band ab.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marketing, SchulbücherDie handlungsorientierte Reihe ist nach dem Rahmenlehrplan für die Fachschule für Wirtschaft konzipiert und vermittelt berufliche Handlungskompetenz. In ihrer Kompendienfunktion dient sie als Wissensspeicher zur Abdeckung der curricularen Vorgaben und bietet eine erwachsenengerechte Didaktik und Methodik. Die Lernfelder werden anhand von Lernsituationen erarbeitet und verdeutlichen begriffliche Grundlagen sowie zentrale Marketinginstrumente anhand betrieblicher Handlungssituationen. Die Lernfelder des Lehrplans berücksichtigen unter anderem auch die Themen Online-Marketing, Sortimentspolitik, Preispolitik in der Praxis und Sponsoring.41,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
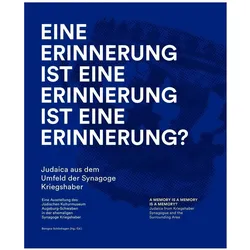
Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?, Fachbücher von Benigna SchönhagenDas Fachbuch "Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?" von Benigna Schönhagen beleuchtet die Rolle von Objekten als Träger von Erinnerungen und deren Bedeutung in der Geschichte. Es untersucht, wie diese Objekte, insbesondere 23 Artefakte aus der Synagoge Kriegshaber in Augsburg, als stumme Zeugen vergangener Zeiten fungieren. Die Autorin thematisiert die kulturelle, religiöse und wirtschaftliche Relevanz dieser Objekte und deren Rückkehr in die Heimat nach der NS-Zeit. Durch die Betrachtung der individuellen Erinnerungen ihrer früheren Besitzer wird ein kritischer Dialog über den Umgang mit Geschichte und Erinnerung angestossen. Die Beiträge namhafter Autoren erweitern die Perspektiven und vertiefen das Verständnis für die komplexen Zusammenhänge zwischen Objekten und Erinnerungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
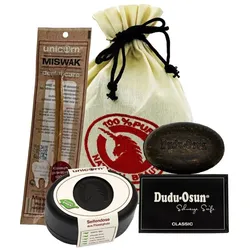
Mini Set 5 - kleine AufmerksamkeitMini Set "kleine Aufmerksamkeit" in Reisegröße mit passender plastikfreier Seifendose, verpackt im Baumwoll-Säckchen! Das kleine Geschenkset hat es in sich und ist ideal, um einem lieben Menschen hochwertige Naturkosmetik zu schenken. Das Set enthält: 1x Dudu-Osun® Classic 25g 1x unicorn® Seifendose, samtschwarz, klein 1x unicorn® Miswak Zahnpflegeholz Liebevoll verpackt im Säckchen aus Baumwolle Die beliebte schwarze Seife Dudu-Osun® ist eine wahre Alleskönnerin. Geeignet ist die biozertifizierte Seife für den gesamten Körper: als pflegende Handwaschseife, Duschgel Ersatz, zur Gesichtsreinigung oder als Rasierseife. Für die gesamte Familie und für jeden Hauttyp geeignet. Du einen hohen Anteil Shea Butter und Aloe Vera ist die Seife sehr reichhaltig und trocknet nicht aus. Spüren Sie selbst den Unterschied! Ebenfalls enthalten ist das Miswak Zahnpflegeholz - ein absoluter Geheimtipp für weiße Zähne. Seit Jahrtausenden wird die Wurzel in arabischen Ländern zur natürlichen Zahnreinigung verwendet und ist damit die älteste Form einer Zahnbürste.12,07 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Verteilte Aufmerksamkeit, Fachbücher von Petra LöfflerSind wir durch die Überflutung mit modernen Massenmedien unweigerlich der Zerstreuung ausgeliefert? Benötigen wir effektive Strategien, unsere Aufmerksamkeit zu lenken und zu fokussieren? Zerstreuung gilt als Gegenteil von Aufmerksamkeit oder Konzentration und wird als Hindernis oder Übel verstanden. Das vorliegende Buch zeigt jedoch, dass Zerstreuung bereits um 1800 als verteilte Aufmerksamkeit betrachtet wurde und zu einer wichtigen Wahrnehmungstechnik avancierte. Demnach stellt die Verteilung der Aufmerksamkeit auf mehrere Gegenstände eine Selbsttechnik vorausschauenden Handelns dar, deren Einübung von Bedeutung ist. Zudem wird Zerstreuung als notwendige Erholung und Abwechslung von ermüdender Arbeit positiv besetzt. Eine Mediengeschichte der Zerstreuung schliesst somit eine Forschungslücke innerhalb der Medientheorie und Theorie der Moderne.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KI in Medien, Kommunikation und Marketing, Fachbücher von Eva-Irina von Gamm, Veit Mathauer, Christina Vaih-Baur, Dominik PietzckerDer Herausgeberband beleuchtet den aktuellen globalen Einsatz von Künstlicher Intelligenz im Kommunikationssektor aus wirtschaftlicher, gesellschaftlicher und rechtlicher Perspektive. Auch der Blick der Rezipienten auf Produkte künstlicher Intelligenz wird dabei empirisch untersucht. Was sind ihre Erwartungen, Idiosynkrasien und Einstellungen gegenüber Künstlicher Intelligenz und ihren vielfältigen Anwendungen? Die Beiträge umfassen neben wissenschaftlichen Analysen auch aktuelle Trends aus Sicht von Praktikern und Experten. Die kritisch-analytische Betrachtung von KI-Anwendungen in Sub- und Populärkultur rundet den gesamten Band ab.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Marketing, SchulbücherDie handlungsorientierte Reihe ist nach dem Rahmenlehrplan für die Fachschule für Wirtschaft konzipiert und vermittelt berufliche Handlungskompetenz. In ihrer Kompendienfunktion dient sie als Wissensspeicher zur Abdeckung der curricularen Vorgaben und bietet eine erwachsenengerechte Didaktik und Methodik. Die Lernfelder werden anhand von Lernsituationen erarbeitet und verdeutlichen begriffliche Grundlagen sowie zentrale Marketinginstrumente anhand betrieblicher Handlungssituationen. Die Lernfelder des Lehrplans berücksichtigen unter anderem auch die Themen Online-Marketing, Sortimentspolitik, Preispolitik in der Praxis und Sponsoring.41,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moses Glücksbringer mit Botschaft KatzeDiese kleinen Glücksbringer bringen gute Wünsche im Mini-Format. Die liebevoll gestalteten Figuren sorgen sofort für ein Lächeln. In jeder kleinen Schachtel steckt eine charmante Filzfigur mit passender Botschaft. Ob Klee, Croissant oder Chili – die fröhlichen Designs mit schimmernder Metallic-Veredelung sind eine schöne Aufmerksamkeit für zwischendurch. Liebevoll gestaltete Glücksbringer aus Filz Mit passender Botschaft in dekorativer Schachtel Fröhliche Motive wie Klee, Croissant oder Chili Mit glänzender Metallic-Veredelung Schöne kleine Aufmerksamkeit für viele Anlässe Maße: ca. 6,6 cm × 4,8 cm × 2 cm Dieser Artikel ist in verschiedenen Varianten erhältlich. Die Auswahl erfolgt nach dem Zufallsprinzip.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Franck, Georg: Ökonomie der AufmerksamkeitÖkonomie der Aufmerksamkeit , Ein Entwurf , Messgeräte & Anzeige > Innenausstattung , Auflage: 9. Auflage, Erscheinungsjahr: 19980323, Produktform: Kartoniert, Titel der Reihe: Edition Akzente##, Autoren: Franck, Georg, Auflage: 98009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 256, Keyword: Deutschland; Gesellschaft; Medien; Politische Kultur; Soziologie; Ökonomie, Fachschema: Konzentration (geistig) - Aufmerksamkeit~Sammlung (geistige Konzentration)~Deutsche Belletristik / Essay, Feuilleton, Reportage~Kognitionswissenschaft, Fachkategorie: Reportagen und journalistische Berichterstattung~Kognitionswissenschaft, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Literarische Essays, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl GmbH + Co., Verlag: Hanser, Carl, Länge: 206, Breite: 121, Höhe: 25, Gewicht: 299, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.